Le marché de la publicité en France donne l’impression d’un paysage en profonde recomposition : la croissance globale tient encore debout, mais elle repose presque entièrement sur le numérique. Entre formats vidéo, audio digital, DOOH, social et retail media, les règles du jeu publicitaire ont changé — et pas toujours de façon évidente pour les annonceurs ou les observateurs.
Pourquoi le numérique compense-t-il le recul des médias traditionnels ?
Deux tendances se superposent. D’un côté, les annonceurs privilégient de plus en plus les canaux qui offrent ciblage, mesure et flexibilité — search, social, display vidéo, retail media — et déplacent ainsi des budgets hors des médias classiques. De l’autre, les médias historiques voient leurs recettes globales baisser, parfois faute d’un modèle numérique suffisamment rentable ou d’une audience stabilisée.
Le passage au digital n’est pas magique : il s’explique par des facteurs concrets. Le ciblage comportemental améliore le retour sur investissement immédiat, les campagnes peuvent être lancées et optimisées en temps réel, et les formats vidéo in-stream ou les inventaires retail exploitent des données d’intention d’achat. En pratique, cela attire d’abord les annonceurs orientés performance et ceux qui veulent piloter le ROI au clic ou à la conversion.
Mais attention aux illusions : cette bascule amplifie aussi la concentration des dépenses, favorise les plateformes qui captent le plus de données et pose des défis d’attribution. Les gains sont réels, mais les risques (fraude, dispersion des audiences, pression sur les CPM) exigent une gouvernance plus rigoureuse des achats media.
Quels formats numériques tirent le plus les recettes publicitaires aujourd’hui ?
La vidéo instream reste un moteur solide : pré-roll et mid-roll génèrent des CPM et un engagement souvent supérieurs aux bannières classiques, ce qui explique leur poids dans les recettes numériques. L’audio digital — podcasts, webradios, assistants vocaux — progresse aussi, mais depuis une base plus modeste et avec des dynamiques de monétisation plus lentes.
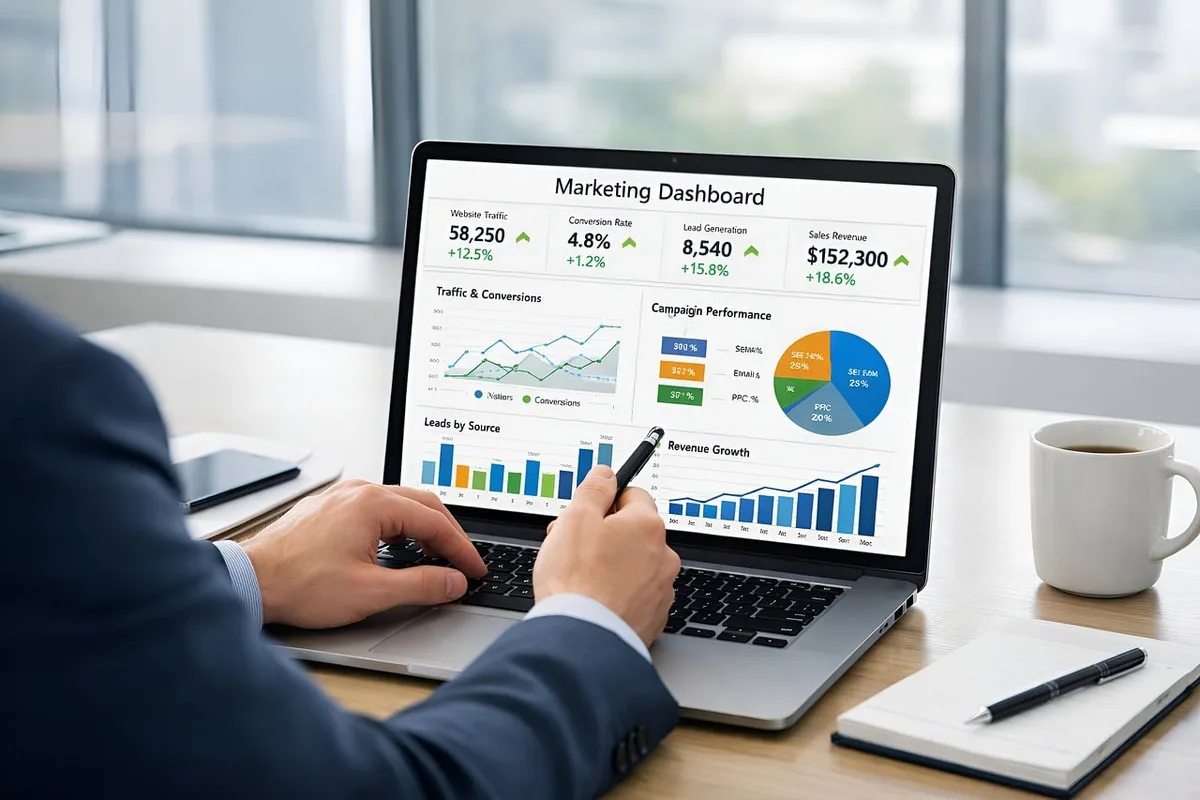
En termes simples, les leviers qui montent sont ceux qui proposent à la fois une expérience utilisateur riche et des critères de performance exploitables par les marques. Le retail media, par exemple, convertit des intentions d’achat directement en ventes mesurables, tandis que le DOOH combine visibilité out-of-home et ciblage programmatique dans certains inventaires.
Que révèlent les chiffres sur la répartition des investissements des annonceurs ?
On observe une forte concentration : une petite fraction d’annonceurs capte l’essentiel des dépenses numériques, tandis qu’une majorité opère sur un nombre très limité de leviers. Concrètement, cela signifie que la « longue traîne » des annonceurs a peu d’impact financier global, même si elle représente une grande diversité d’acteurs.
Pour les marques, c’est un signal important : rester cantonné à un seul canal est une erreur fréquente. Beaucoup d’entreprises choisissent un levier pour sa simplicité ou son coût initial faible, mais elles passent à côté d’effets de synergie — par exemple, combiner search et social pour couvrir l’intention et la considération, ou mixer DOOH et display pour amplifier la notoriété en point de vente.
Le DOOH et le retail media : opportunités concrètes ou effets de mode ?
Ces deux univers ont des logiques différentes mais complémentaires. Le DOOH (digital out-of-home) séduit par sa visibilité et la possibilité de diffusion programmatique ; il performe particulièrement bien dans les contextes urbains et événementiels. Le retail media tire sa force des données transactionnelles des distributeurs : celles-ci permettent des ciblages ultra-contextuels et une mesure d’impact rapprochée de la vente.
Cependant, il existe des limites pratiques. L’attribution reste un sujet sensible : comment mesurer précisément la contribution d’un panneau DOOH sur une conversion en magasin ? De même, l’intégration technique et la qualité des données chez les distributeurs peuvent varier fortement d’un acteur à l’autre. Dans la mise en œuvre, privilégiez des tests limités, des mesures d’incrémentalité et des accords de partage de données clairs.
Comment interpréter les données du baromètre BUMP et quelles sont ses limites ?
Le BUMP est précieux parce qu’il combine trois sources : estimation des investissements (France Pub), recettes des régies (IREP) et volumes/portefeuilles d’annonceurs (Kantar). Cela donne une vue triangulée du marché. Mais il faut garder en tête plusieurs nuances :
- Les périmètres diffèrent : chiffres d’investissement versus recettes nettes des régies ne sont pas strictement interchangeables.
- Les estimations numériques à neuf mois peuvent reposer sur des extrapolations ; les répartitions par levier sont parfois publiées seulement semestriellement ou annuellement.
- Les commissions d’agences, les coûts de fabrication et certains remises peuvent influer sur la lecture des montants « nets ».
En pratique, si vous utilisez ces données pour la planification, privilégiez la tendance plutôt que le détail ponctuel et vérifiez la cohérence avec vos propres données (facturations, CPM observés, performances taguées). Les chiffres macro servent à orienter les stratégies, mais la décision finale requiert des mesures adaptées à vos objectifs et à votre secteur.
Quelles bonnes pratiques adopter quand on gère des budgets publicitaires aujourd’hui ?
Quelques principes éprouvés, souvent négligés par les annonceurs :
- Mesurez l’incrémentalité et non seulement les corrélations : testez des segments exposés/non exposés.
- Diversifiez les leviers selon l’objectif (notoriété vs conversion) et synchronisez messages et fenêtres temporelles.
- Vérifiez les inventaires et la transparence : fraude, viewability et brand safety restent des sujets concrets.
- Conservez une part d’expérimentation (petits budgets pour nouveaux formats comme DOOH ciblé ou retail media) avant d’y investir massivement.
| Média / Format | Recettes Jan–Sept 2026 | Variation annuelle |
|---|---|---|
| Digital (search, social, display…) | 8,78 Mds € | +10,2 % |
| Cinq médias historiques (total) | 4,46 Mds € | -4,4 % |
| Télévision | 2,20 Mds € | -5,7 % |
| Publicité extérieure (outdoor + DOOH) | 915 M€ | -0,3 % |
| DOOH (inclus ci‑dessus) | 216 M€ | +3,6 % |
| Presse | 865 M€ | -5,6 % |
| Radio | 426 M€ | -4,8 % |
| Cinéma | 54 M€ | +11,5 % |
| Vidéo instream | 369 M€ | +12,9 % |
| Audio digital | 41 M€ | +7,5 % |
Que font réellement la majorité des annonceurs sur les réseaux sociaux ?
La présence sociale est large mais souvent superficielle : beaucoup d’annonceurs choisissent une plateforme unique pour sa simplicité opérationnelle ou parce qu’ils y trouvent un coût d’entrée attractif. En pratique, environ la moitié des annonceurs sur social sont présents sur une seule plateforme, et très peu exploitent l’ensemble des réseaux majeurs simultanément.
Ce comportement reflète deux réalités : ressources limitées (équipes, budget) et priorisation des formats performants pour leur marché. Pour autant, les stratégies les plus robustes combinent audiences et messages complémentaires entre plateformes — par exemple, contenus de marque sur Instagram et campagnes de génération de leads sur LinkedIn.
FAQ
Qu’est‑ce que le BUMP et qui le publie ?
Le BUMP est un baromètre qui croise les données de France Pub, de l’IREP et de Kantar Media pour mesurer les recettes publicitaires en France sur différents canaux.
Le digital va‑t‑il continuer de croître en 2027 ?
Les perspectives restent favorables mais dépendront des performances économiques, des investissements des annonceurs et de l’évolution de la réglementation sur les données. Le trend structurel est à la hausse, surtout pour les formats mesurables.
Que signifie DOOH ?
DOOH veut dire digital out‑of‑home : dispositifs publicitaires numériques hors domicile (affichage urbain digital, écrans en centres commerciaux, etc.), parfois achetés en programmatique.
Pourquoi la télévision perd‑elle des recettes alors que le digital augmente ?
La télévision subit une fragmentation d’audience, une concurrence des usages streaming et une réaffectation des budgets vers les leviers mesurables et ciblés. Les extensions numériques de la TV compensent partiellement ce recul.
Comment sont calculées les recettes publicitaires publiées par le BUMP ?
Les chiffres combinent estimations des investissements des annonceurs (France Pub), recettes déclarées par les régies (IREP) et mesures de volumes/portefeuilles d’annonceurs (Kantar). Les périodes comparées sont généralement à neuf mois ou à l’année, avec des ajustements méthodologiques.

Nathalie est spécialiste en marketing digital avec plus de 8 ans d’expérience dans la stratégie de contenu et l’optimisation des performances en ligne.
