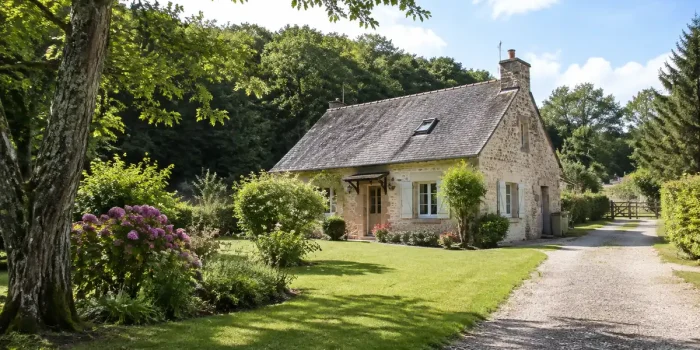
Vivre à la lisière d’un massif forestier attire autant qu’il inquiète : paysages, calme, lumière filtrée, mais aussi risques et obligations qui pèsent sur l’usage et la valeur d’un bien. Avant de signer, mieux vaut posséder les bonnes questions et quelques repères concrets pour évaluer l’exposition au risque d’incendie, anticiper les frais et négocier en connaissance de cause.
Comment déterminer rapidement si une maison est vraiment exposée au risque d’incendie de forêt ?
Commencez par l’adresse : saisissez-la sur Géorisques pour obtenir l’état des risques, information qui doit figurer dès l’annonce et dans les diagnostics. Mais ne vous arrêtez pas là. Vérifiez l’existence d’un PPRIF (plan de prévention des risques d’incendie de forêt) en mairie — il fixe les zones concernées et les règles de construction et d’aménagement. Complétez par une lecture des cartes IGN et des vues satellites récentes (Google Earth, Sentinel) pour voir la continuité de la végétation, les voies d’accès et la présence d’îlots d’habitation isolés.
Observation pratique : un bien à « l’orée » peut sembler protégé, mais si la route d’accès traverse le bois ou si la maison est encerclée par des broussailles, le risque d’isolation en cas d’incendie augmente fortement, même à plus de 200 m.
Quels documents et preuves demander au vendeur et à la mairie avant d’acheter ?
Demandez au vendeur et récupérez en mairie les justificatifs suivants : état des risques environnementaux, attestation de débroussaillement lorsque requise, PPRIF, permis de construire et documents d’urbanisme (PLU/Carte communale). Demandez les factures d’entretien du terrain des trois dernières années, ainsi que les attestations sur l’honneur relatives au respect de l’obligation légale de débroussaillement quand elles existent.
| Document | Pourquoi l’obtenir | Qui le fournit |
|---|---|---|
| État des risques (ERNMT/ESRIS) | Indique l’exposition officielle au feu, inondation, mouvements de terrain | Vendeur (annonce) / Mairie |
| PPRIF | Règles de construction, servitudes et zones soumises | Mairie / Préfecture |
| Attestation de débroussaillement | Preuve du respect de l’OLD, utile pour l’assurance | Vendeur |
| Permis/PLU | Contraintes d’urbanisme et projet local | Mairie |
Quelle influence du risque sur l’assurance habitation et quelles clauses surveiller ?
En cas d’incendie d’origine naturelle ou accidentelle, c’est la garantie incendie du contrat multirisque habitation qui indemnise. Notez deux points souvent mal compris : l’indemnisation porte sur la valeur de reconstruction (coûts de remise en état), pas nécessairement sur le prix d’achat ; et l’assureur peut appliquer une franchise complémentaire si le propriétaire n’a pas respecté l’obligation de débroussaillement ou d’entretien.
Avant d’acheter, demandez au courtier ou à l’assureur un devis conditionné à l’adresse exacte et interrogez sur :
– l’existence d’une franchise spécifique liée au non-respect de l’OLD ;
– la présence d’exclusions en cas de négligence (abandon de terrain, dépendances non entretenues) ;
– l’évolution de la prime dans la zone (les hausses récentes ont été significatives dans plusieurs départements).
Observation terrain : certains acheteurs découvrent, après sinistre, que des remises de prime ou des garanties supplémentaires auraient été négociables avant la signature du compromis.
Quelles sont précisément les règles de débroussaillement et comment les appliquer chez soi ?
Dans les secteurs soumis à OLD, toute construction située à moins de 200 mètres d’un massif doit respecter un débroussaillement sur 50 mètres autour du bâti (mesures nationales de référence ; l’échelle locale peut préciser). Ce n’est pas un ravalement à blanc : il s’agit de créer un espace dit « défendable » :
– supprimer les broussailles et les combustibles au sol ;
– élaguer et espacer les arbres ;
– ranger les combustibles (bois, matériaux inflammables) à distance des façades ;
– éviter les haies continues non entretenues.
En cas de contrôle, si vous ne vous mettez pas en conformité après mise en demeure, la collectivité peut faire réaliser les travaux à vos frais ou appliquer une amende pouvant atteindre 50 €/m² selon les cas. Petite astuce : conservez les factures et prenez des photos datées ; elles servent de preuve de l’entretien en cas de sinistre ou de litige.
Comment chiffrer les coûts à prévoir (travaux, entretien, prime d’assurance) ?
Les postes de dépense à anticiper :
– remise en état initiale du terrain si laissé en friche : de quelques centaines à plusieurs milliers d’euros selon la surface et l’accès ;
– débroussaillement périodique : budget annuel variable (petit terrain < 500 € ; parc de plusieurs hectares : plusieurs milliers) ;
– adaptations du bâti pour limiter les risques (toiture en matériau incombustible, protection des VMC, volets coupe-feu) : 1 000–20 000 € selon le niveau de protection ;
– prime d’assurance : augmentation récente et locale, parfois +10 à +30 % selon le département.
Négociation pratique : transformez ce chiffrage en argument pour obtenir une baisse de prix ou une prise en charge partielle des travaux par le vendeur, surtout si le bien n’a pas été entretenu.
Quelles mesures techniques réduisent réellement la vulnérabilité d’une maison ?
Au-delà du débroussaillement, privilégiez des protections simples et efficaces : toiture en tuiles traitées ou ardoises, gouttières protégées contre l’envol des débris, volets pleins, bâches pare-flammes pour abris de jardin, grilles fines sur les aérations pour éviter l’entrée d’étincelles. Le phénomène d’« ember attack » (projection d’embers) cause souvent l’essentiel des départs sur les maisons, pas le front de flammes lui-même.
Deux comportements efficaces constatés sur le terrain :
– automatiser l’arrosage d’un périmètre critique (temporisation courte au printemps/été) ;
– créer des zones minérales (gravillons, dallage) autour des portes et des ouvertures exposées.
Que faire en cas d’achat : quelles clauses insérer dans le compromis ou la promesse ?
Insérez des clauses protectrices : obtention et validité des documents relatifs au risque, réalisation de travaux de débroussaillement avant la vente, ou clause de prix révisable selon devis accepté. Ajoutez une clause suspensive liée à l’acceptation par l’assureur des conditions et primes proposées pour ce bien. Demandez aussi une attestation écrite du vendeur concernant l’absence de sinistre récent ou de procédure en cours avec les services communaux.
Erreur fréquente : accepter verbalement des promesses d’entretien. Sans preuve écrite (devis, factures, attestations), ces engagements sont difficiles à faire respecter.
Quels comportements collectifs et actions locales influent sur le risque ?
Les risques ne se gèrent pas uniquement au niveau parcellaire. La protection passe par la cohérence communautaire : accès et voies de désenclavement, points d’eau disponibles pour les secours, gestion des forêts et coupe-feux, information des habitants. Renseignez-vous sur les projets locaux de gestion forestière et sur la capacité d’intervention des sapeurs‑pompiers (temps d’arrivée, matériel, réservoirs d’eau).
Si vous prévoyez d’acheter, demandez les comptes rendus des réunions de voisinage ou syndicats de copropriété et les plans communaux de sauvegarde — ils donnent souvent une idée précise de la préparation locale.
Quels pièges éviter lors des visites et des diagnostics ?
– Ne jugez pas seulement sur l’aspect esthétique du terrain ; inspectez l’accès aux pompiers, la présence de haies hautes et la proximité d’épaves végétales.
– Méfiez-vous des annonces qui minimisent l’exposition : réclamez les documents officiels et vérifiez-les vous-même.
– N’oubliez pas les dépendances : un abri de jardin rempli de bois ou une cabane non déclarée sont des sources d’embrasement.
– Exigez des photos ou vidéos datées de l’entretien récent du terrain, elles valent souvent mieux que les affirmations du vendeur.
FAQ
Une maison située à 250 m d’un bois est-elle hors obligation de débroussaillement ?
Pas automatiquement. Les règles locales peuvent étendre ou préciser les distances. Vérifiez le PPRIF et l’OLD en mairie et sur Géorisques.
Que couvre l’assurance en cas d’incendie de forêt ?
La garantie incendie de votre contrat MRH couvre la reconstruction et le contenu selon les modalités du contrat. Des franchises spécifiques peuvent s’appliquer si le débroussaillement n’a pas été respecté.
Peut-on négocier le prix si le terrain nécessite un débroussaillement massif ?
Oui : demandez des devis et utilisez-les pour obtenir une remise ou une prise en charge partielle par le vendeur, ou ajoutez une clause suspensive liée à la réalisation des travaux.
Qui contrôle le respect de l’obligation légale de débroussaillement ?
La commune ou l’autorité compétente (préfecture selon le PPRIF) peut contrôler. En cas de non-respect, elle peut ordonner les travaux ou les réaliser d’office aux frais du propriétaire.
Les protections autour de la maison sont-elles vraiment efficaces contre les embrasements ?
Oui, si elles sont bien conçues : matériaux incombustibles, suppression des combustibles près des ouvertures, espaces minéraux et entretien régulier réduisent nettement la vulnérabilité aux étincelles et braises.

Lucas est expert en analyse financière, avec un focus sur les investissements immobiliers et le conseil aux entreprises.
