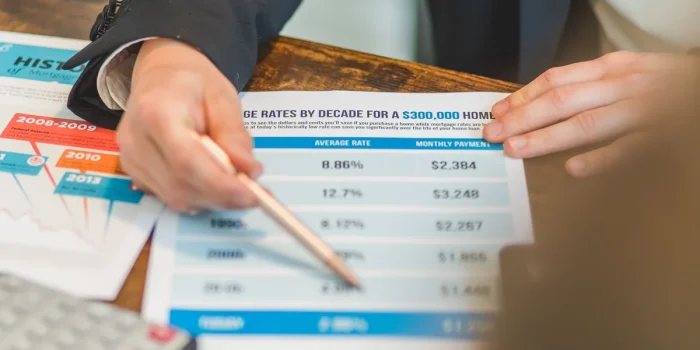
Choisir la banque pour son crédit immobilier, ce n’est pas seulement dénicher le taux le plus bas sur une publicité : c’est composer avec votre situation, votre projet et des éléments souvent invisibles au premier regard (assurance, frais, flexibilité). En 2026, les taux tournent encore autour de 3,5 % pour un fixe moyen, mais ce chiffre ne doit pas être votre seul repère pour décider.
Quelle banque correspond le mieux à mon profil (primo‑accédant, indépendant, investisseur…) ?
Chaque établissement privilégie certains profils. En pratique, voici comment les pistes se dessinent selon votre situation :
- Primo‑accédant : les caisses mutualistes et banques de réseau offrent souvent un accompagnement et des produits adaptés (prêt à taux préférentiel, montage de dossier). L’avantage réel ici est la relation locale et la souplesse sur l’apport.
- Salarié en CDI / fonctionnaire : vous êtes le profil « idéal » pour la plupart des banques, y compris les banques en ligne qui proposent des taux attractifs si votre dossier est simple et bien cadré.
- Indépendant ou profession libérale : les revenus fluctuants compliquent l’analyse. Certaines banques traditionnelles ou privées acceptent mieux ces dossiers, souvent après présentation de bilans ou d’attestations fiscales. Un intermédiaire peut faciliter l’accès.
- Investisseur locatif : les établissements qui connaissent bien la fiscalité des revenus fonciers et qui intègrent correctement les loyers dans le calcul de capacité d’emprunt sont à privilégier (parfois banques en ligne spécialisées ou banques nationales).
- Sans ou faible apport : c’est possible, mais rare sans contrepartie (profil irréprochable, caution familiale, conditions sur l’assurance). Les banques mutualistes sont souvent plus disposées à examiner ces dossiers.
Observation de terrain : la proximité et la connaissance du marché local pèsent souvent lors d’un dossier atypique — la caution d’un conseiller que vous avez rencontré en agence n’est pas négligeable.
Quels éléments comparer au‑delà du taux affiché ?
Le taux nominal attire le regard, mais il faut regarder le coût global. Le TAEG reste le meilleur indicateur pour comparer des offres, car il intègre la plupart des frais. Voici ce qu’il faut disséquer dans une proposition :
- TAEG : synthèse du coût global (taux, assurance, frais).
- Assurance emprunteur : peut représenter jusqu’à 20–30 % du coût total selon l’âge et l’état de santé — la délégation d’assurance est souvent la clé d’économies.
- Frais de dossier et garanties : ils varient fortement (dossier, hypothèque, caution) et peuvent annuler un gain sur le taux.
- Conditions de remboursement : pénalités de remboursement anticipé, modulabilité des échéances, reports possibles.
- Durée réelle et calendrier : une légère différence de durée change sensiblement le coût total.
Erreur fréquente : comparer deux taux sans aligner les hypothèses (durée, assurance, frais). Prenez toujours des simulations avec les mêmes paramètres et exigez un tableau d’amortissement détaillé.
Faut‑il passer par un courtier et que fait‑il vraiment ?
Le courtier agit comme intermédiaire et négociateur. Son apport concret : gain de temps, présélection des banques susceptibles d’accepter votre dossier et capacité de négociation. En pratique, un bon courtier peut vous ouvrir des offres inaccessibles en direct et optimiser l’assurance.
Nuances à connaître :
- Les courtiers travaillent avec un panel de banques. Leur succès dépend autant de leur réseau que de la qualité de votre dossier.
- Ils sont souvent rémunérés par la banque, ce qui limite le coût direct pour l’emprunteur, mais vérifiez toujours la transparence des frais.
- Pour un dossier extrêmement solide (fort apport, CDI, revenus élevés), l’intérêt financier d’un courtier peut être moindre — le gain est alors surtout en temps.
Peut‑on obtenir un prêt sans apport et quelles sont les concessions ?
Oui, mais attendre un accord sans apport implique souvent des compensations : taux légèrement supérieurs, exigence d’une assurance plus couvrante, cautions renforcées, ou encore limitation des travaux finançables. En immobilier neuf ou pour certains profils très sécurisés, les banques acceptent parfois 0 % d’apport.
Conseils pratiques : si vous visez un prêt sans apport, travaillez la présentation du projet (plan de financement, garanties sur loyers prévisionnels), anticipez des justificatifs supplémentaires et sachez que la marge de négociation sera plus étroite.
Quels leviers négocier pour améliorer votre offre ?
Les banques ont plusieurs marges de manœuvre. Voici les principaux leviers que vous pouvez actionner :
- Domiciliation des revenus : peut générer une remise, attention aux contreparties (frais de tenue de compte, carte payante).
- Apport : augmente immédiatement le pouvoir de négociation.
- Délégation d’assurance : souvent la source d’économies les plus importantes.
- Durée du prêt : une durée plus courte baisse le taux mais augmente la mensualité.
- Garanties : une caution solide ou une hypothèque choisie judicieusement peut réduire le coût.
Astuce opérationnelle : préparez un dossier chiffré montrant l’impact d’un taux en moins (économie sur X ans) pour convaincre le conseiller, et apportez les trois offres concurrentes les plus proches pour mettre la banque en position de négocier.
Tableau pratique : types d’établissements et à qui ils conviennent
| Type d’établissement | Atouts | Quand le privilégier |
|---|---|---|
| Banque traditionnelle (agence) | Accompagnement, négociation locale, solutions sur mesure | Dossiers complexes, primo‑accédants, projets avec travaux |
| Banque en ligne | Taux souvent compétitifs, frais faibles, rapidité | Profils stables et standards (CDI, bon apport) |
| Banque mutualiste | Souplesse pour les faibles apports, relation de proximité | Dossiers locaux, primo‑accédants, situation atypique |
| Courtier | Accès à un panel, négociation, gain de temps | Dossiers atypiques, manque de temps, recherche du meilleur rapport coût/effort |
Pièges courants à éviter lors de la souscription
Parmi les erreurs qui reviennent le plus souvent sur le terrain :
- Se focaliser uniquement sur le taux nominal et ignorer l’assurance ou les frais annexes.
- Accepter l’assurance groupe sans demander une délégation externe et des devis concurrents.
- Ne pas vérifier les conditions de remboursement anticipé ou les pénalités.
- Signer une offre verbale : exigez toujours une simulation et une offre écrite complète.
- Oublier la compatibilité du calendrier (délais de la banque vs délai du notaire).
En pratique, prenez le temps d’obtenir trois offres comparables et demandez un tableau d’amortissement complet pour chaque scénario (variation du taux, remboursement anticipé, modulation d’échéances).
Documents et préparation : que fournir pour maximiser vos chances ?
Un dossier propre et complet accélère la décision et renforce votre position. Les pièces quasi systématiques :
- Pièce d’identité et justificatif de domicile
- Trois dernières fiches de paie (ou bilans pour indépendants)
- Dernier avis d’imposition
- Relevés de comptes sur 3 à 6 mois
- Compromis ou promesse de vente, estimation des travaux si nécessaire
Conseil de terrain : anticipez les questions sur vos dépenses récurrentes (prêts à la consommation, pensions, etc.) et préparez des justificatifs pour les revenus non salariés (déclarations fiscales, contrats). Une présentation claire et ordonnée fait souvent la différence.
FAQ
Quelle est la meilleure banque pour un crédit immobilier ?
Il n’y a pas de réponse universelle : la meilleure banque dépend de votre profil, de votre apport, du type de projet et des concessions que vous êtes prêt à faire (domiciliation, assurance). Comparez plusieurs offres et regardez le TAEG.
Comment obtenir le meilleur taux ?
Travaillez votre dossier (apport, stabilité des revenus), comparez les offres, déléguez l’assurance et négociez en présentant des propositions concurrentes. Un courtier peut accélérer le processus.
Peut‑on emprunter sans apport ?
Oui, mais les conditions seront plus strictes (taux plus élevé, assurance renforcée, exigence de garantie). Les banques examinent la cohérence globale du projet et la capacité de remboursement.
Le courtier est‑il payant ?
Souvent non pour l’emprunteur : le courtier est généralement rémunéré par la banque. Vérifiez toutefois la transparence de la rémunération et demandez si des frais sont facturés au client.
Qu’est‑ce que le TAEG et pourquoi l’utiliser ?
Le TAEG regroupe le taux nominal, l’assurance et les frais obligatoires ; il permet de comparer le coût réel de plusieurs offres.
Faut‑il accepter l’assurance proposée par la banque ?
Pas systématiquement. La délégation d’assurance permet souvent d’obtenir de meilleures garanties à moindre coût, mais vérifiez l’équivalence des garanties requises par la banque avant de changer.

Lucas est expert en analyse financière, avec un focus sur les investissements immobiliers et le conseil aux entreprises.
